
Für die meisten kleinen und mittelständischen Unternehmen ist ein gehosteter Checkout oder eine Tokenization-Lösung mit Client-SDK der richtige Einstieg in die Zahlungsanbieter Integration. Beide Wege reduzieren den PCI-Aufwand drastisch und lassen sich in Tagen statt Wochen live schalten. Ergänzt um eine Wallet-Option wie PayPal steigt die Conversion zusätzlich. Nur wer einen Marktplatz betreibt, Zahlungen splitten oder komplexe Abonnements abrechnen muss, braucht eine tiefere API-Integration per Server-to-Server-Anbindung, dafür aber unbedingt mit Sandbox-Tests, Webhook-Prüfung und 3-D-Secure-Check vor dem Livegang.
Kurz gesagt:
- Für kleine und mittlere Unternehmen ist eine gehostete Checkout-Lösung oder Tokenisierung mit Client-SDK meist ausreichend, um den PCI Aufwand deutlich zu reduzieren und schnell live zu gehen.
- Bei komplexen Anforderungen wie Marktplätzen, Abrechnungen mit Split-Funktionen oder Abonnements ist eine API-Integration mit Webhooks, Sandbox-Tests und 3-D-Secure vor dem Livegang notwendig.
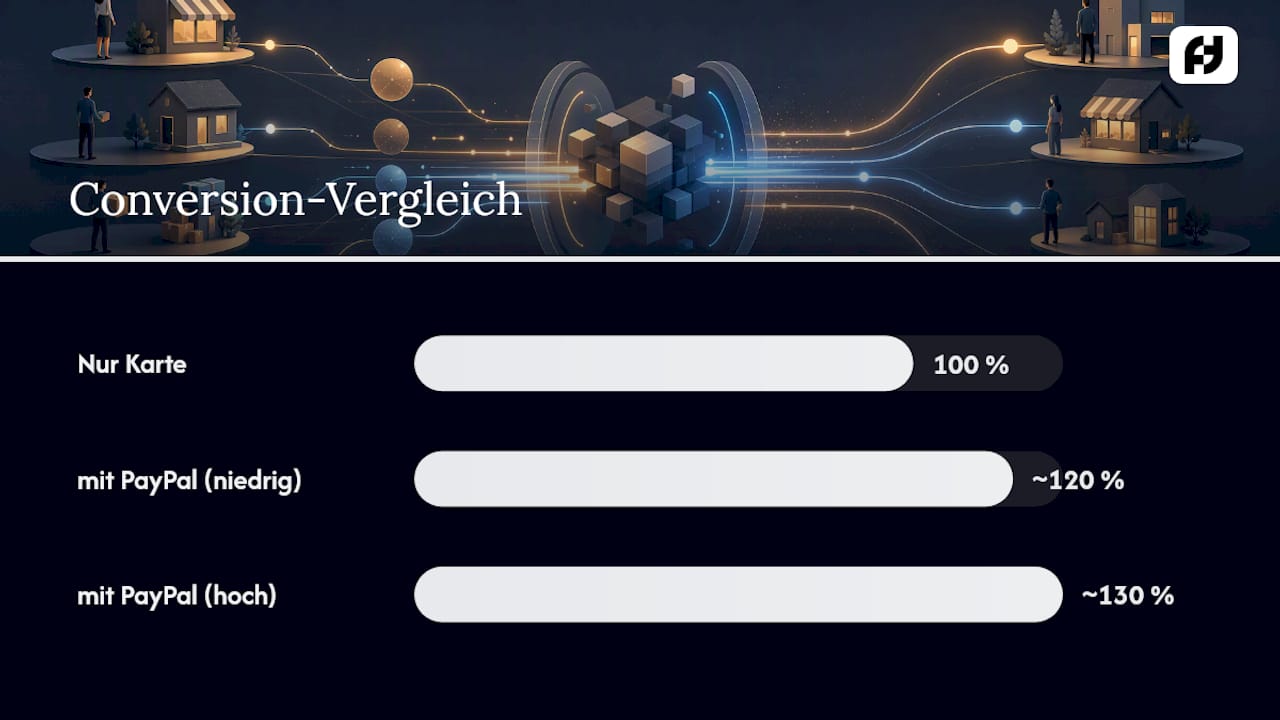
- Die Wahl des Zahlungsanbieters sollte sich nach Zielgruppe, Zahlartenpräferenzen und Buchhaltungsanforderungen richten, wobei Wallet-Optionen wie PayPal die Conversion um bis zu 30 Prozent steigern können.
- Bei der technischen Umsetzung ist die Nutzung von Hosted Checkout oder Tokenisierung meist weniger aufwändig und genügt den meisten KMU, während Server-to-Server-Integrationen nur bei spezifischen Nutzungsszenarien sinnvoll sind.
- Alternativen wie All-in-One-Plattformen bieten Unternehmen ohne Entwicklerteam eine einfache Lösung, um Checkout und Zahlungsprozesse vollständig in eine Oberfläche zu integrieren.
Inhaltsverzeichnis
- Schnell-Checkliste: Was Sie vor der Integration klären müssen
- Technische Integrationsoptionen erklärt: Vor- und Nachteile
- Auswahlkriterien: Worauf KMU bei einem Zahlungsanbieter achten sollten
- Sicherheit, Compliance und Best Practices
- Umsetzungsplan: Konkrete Schritte bis zum Live-Gang
- Autorenperspektive: Was in der Praxis wirklich zählt
- Funnel-Tunnel: Checkout und Zahlungsanbieter ohne eigenen Entwickler
- Quellen
- FAQ
Schnell-Checkliste: Was Sie vor der Integration klären müssen
Bevor Sie sich für einen Zahlungsanbieter entscheiden, sollten Sie ein paar Fragen intern klären. Wer das überspringt, baut oft die falsche Lösung und muss nach drei Monaten nachbessern.
- Verkaufen Sie an Privatkunden, Geschäftskunden oder beide? Das entscheidet über Rechnungsstellung, SEPA-Lastschrift und Zahlungsziele.
- Gibt es wiederkehrende Zahlungen oder Abonnements? Dann brauchen Sie ein Anbieter-Modell mit Mandatsverwaltung.
- Verkaufen Sie international? Dann zählt die lokale Zahlartenabdeckung mehr als der Markenname des Anbieters.
- Welche Zahlarten erwartet Ihre Zielgruppe wirklich? Karte und PayPal reichen selten für jüngere Zielgruppen, die zunehmend Buy-Now-Pay-Later nutzen.
- Haben Sie einen Entwickler im Haus oder brauchen Sie eine Lösung ohne eigenen Code?
- Wie sieht Ihre Buchhaltung aus? Manche Anbieter liefern automatische Reconciliation, andere verlangen manuellen Abgleich.
Profi-Tipp: Klären Sie die Buchhaltungsfrage zuerst. Ein Anbieter ohne saubere Reconciliation-Schnittstelle kostet Sie später mehr Zeit als die gesamte technische Integration zusammen.
Technische Integrationsoptionen erklärt: Vor- und Nachteile
Es gibt im Kern vier Wege, einen Zahlungsanbieter an einen Shop oder Funnel anzubinden. Jeder hat einen anderen Preis in Aufwand, Kontrolle und Compliance-Last.
- Hosted Checkout: Der Kunde wird auf eine vom Zahlungsanbieter gehostete Seite weitergeleitet. Sie speichern keine Kartendaten, der PCI-Scope bleibt minimal, und die Einrichtung dauert oft nur Stunden. Der Nachteil: Das Branding lässt sich kaum anpassen, der Kunde verlässt für einen Moment Ihre Domain.
- Tokenization und IFrame: Ein eingebettetes Formular sammelt die Kartendaten, wandelt sie sofort in ein Token um und schickt nie die echten Zahlen über Ihren Server. Das Branding bleibt vollständig bei Ihnen, der Implementierungsaufwand liegt im mittleren Bereich.
- Client SDKs und Payment Elements: Fertige Bausteine für mobile und Web-Checkouts, die Wallets wie Apple Pay oder Google Pay direkt einbinden. Guter Kompromiss aus Nutzererfahrung und Aufwand.
- Server-to-Server (API): Die volle Kontrolle über Routing, Subscriptions und Marketplace-Splits, aber auch die höchste Entwicklungslast und den größten Compliance-Radius. Die Payone-Dokumentation zeigt den typischen Ablauf: ein CreatePayment-Request, ein merchantAction-Objekt für Rückfragen wie 3-D Secure, und optional hostedTokenization, um die PCI-Last trotz API-Anbindung niedrig zu halten.
- Payment Web Apps und Connectoren: Wird eine Zahlart nicht nativ unterstützt, lässt sie sich über einen Connector nachrüsten. Die VR-Payment-Dokumentation zu Web Apps beschreibt den paymentPageEndpoint-Mechanismus samt HMAC-Validierung, die bei dieser Variante zwingend ist.
Wer sich zwischen Stripe und PayPal entscheiden muss, findet in der Stripe-vs-PayPal-Analyse von VersusStack eine klare Tendenz: Stripe als Infrastruktur für Abrechnung und Auszahlungen aufbauen, PayPal für die Checkout-Conversion ergänzen. Diese Kombination taucht in Vergleichsartikeln immer wieder auf, weil sie zwei unterschiedliche Stärken sauber trennt.
Statistik-Hinweis: Das Anbieten von PayPal neben einer Kartenzahlung kann die Conversion um rund 20 bis 30 % steigern, besonders bei Händlern, die noch keine etablierte Marke haben.
Auswahlkriterien: Worauf KMU bei einem Zahlungsanbieter achten sollten
Eine Anbieterliste hilft wenig, wenn Sie nicht wissen, welche Merkmale wirklich zählen. Diese Kriterien lassen sich bei jedem Kandidaten prüfen und vergleichen.
- Checkout-UX: Wie viele Klicks bis zur Zahlung? Wallet-Optionen mit einem Klick senken die Abbruchrate messbar.
- Gebührenstruktur: Manche Anbieter arbeiten mit einer Flatrate pro Transaktion, andere mit Interchange-plus-Modellen, die bei hohem Volumen günstiger werden, aber schwerer zu kalkulieren sind.
- Zahlarten-Abdeckung: Für DACH-Kunden zählen SEPA-Lastschrift, Klarna und lokale Wallets oft mehr als internationale Kartenmarken.
- Support und Onboarding-Dauer: Manche Anbieter aktivieren ein Konto in Stunden, andere prüfen Wochen und legen Auszahlungen zeitweise auf Hold.
- Reporting und Automatisierung: Webhooks und automatischer Abgleich sparen später viel manuelle Buchhaltungsarbeit.
Gerade bei Shopsystemen wie Shopware zeigt sich, dass die Plugin-Qualität oft wichtiger ist als der Anbietername selbst. Eine aktuelle Übersicht zu Shopware-Zahlungsanbietern macht deutlich, dass ein Mix aus zwei Anbietern, etwa einer für lokale Zahlarten und einer für Wallets, in der Praxis häufig die pragmatischste Lösung ist. Die Integration in ein bestehendes System entscheidet am Ende oft mehr über den Aufwand als die reine Feature-Liste des Zahlungsanbieters.
Sicherheit, Compliance und Best Practices
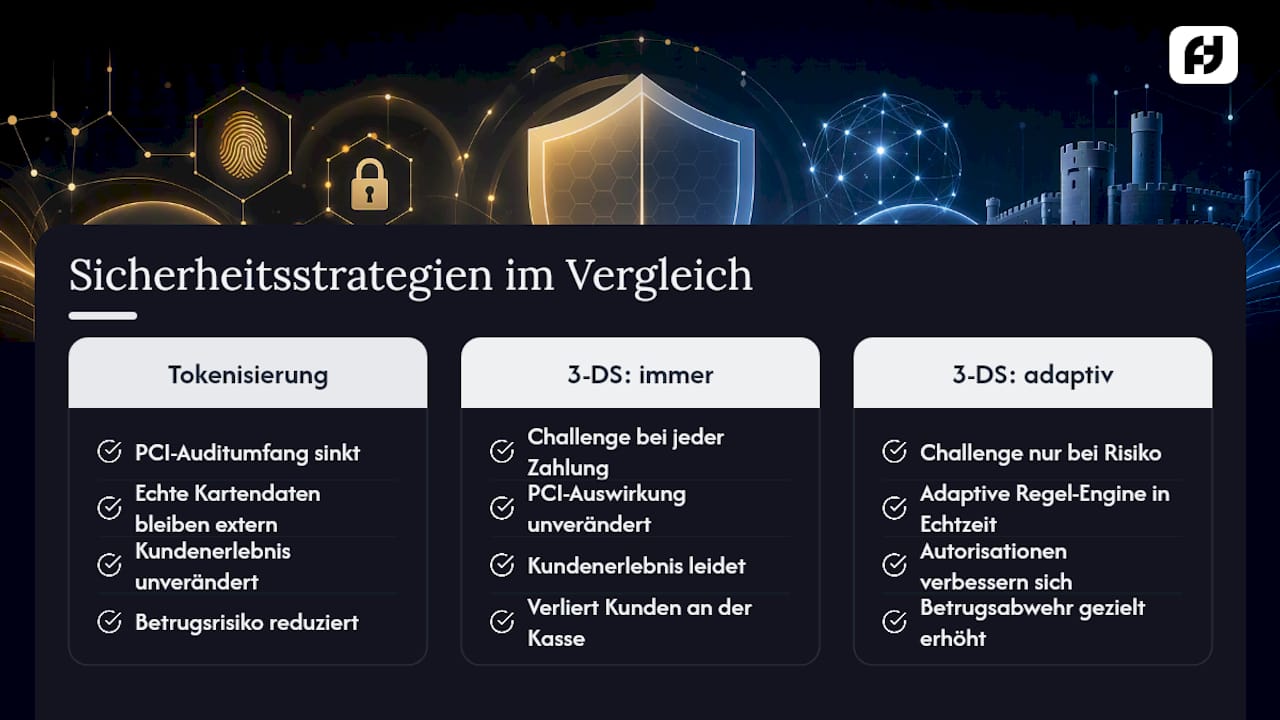
PCI-Scope ist für die meisten KMU das größte Schreckgespenst, dabei lässt er sich mit der richtigen Architektur fast vollständig umgehen. Tokenisierung und gehostete Zahlungsseiten sorgen dafür, dass echte Kartendaten nie auf Ihrem eigenen Server landen. Die VR-Payment-Dokumentation zur Integration beschreibt genau diesen Mechanismus: Statt Kartennummern zu speichern, arbeiten Sie ausschließlich mit Tokens, wodurch der PCI-Auditumfang für viele Händler drastisch sinkt.
Bei 3-D Secure 2 lohnt sich eine differenzierte Strategie. Nicht jede Zahlung braucht eine Challenge-Abfrage mit Passwort oder Push-Nachricht. Adaptive Regel-Engines erkennen Risiko in Echtzeit und lösen die Abfrage nur aus, wenn nötig, was die Autorisationsrate deutlich verbessern kann.
Wer bei jeder Transaktion eine Challenge erzwingt, verliert Kunden an der Kasse. Wer nie eine Challenge auslöst, verliert sie an Betrug. Die Kunst liegt in der Balance, nicht in der Regel selbst.
Profi-Tipp: *Testen Sie Ihre Webhooks nicht nur einmal beim Setup. Simulieren Sie fehlgeschlagene Zustellungen und prüfen Sie, ob Ihr System die Wiederholung korrekt verarbeitet, bevor der erste echte Chargeback eintrifft.
Umsetzungsplan: Konkrete Schritte bis zum Live-Gang
Ein realistischer Zeitplan schützt vor bösen Überraschungen. Die folgenden vier Phasen lassen sich auf fast jede Zahlungsanbieter Integration übertragen.
- Tag 1 bis 7: Auswahl und Konto-Anlage. Anbieter festlegen, Geschäftskonto einrichten, API-Keys und Sandbox-Zugang beantragen.
- Woche 1 bis 3: Implementierung. Je nach Methode Hosted Checkout einbinden, Tokenization-Formular integrieren oder API-Endpunkte anbinden. Webhooks für Zahlungsstatus einrichten.
- Tag 3 bis 7 vor Livegang: End-to-End-Tests. 3-D-Secure-Szenarien durchspielen, Rückerstattungen simulieren, Chargeback-Prozess einmal komplett durchlaufen lassen.
- Erste 30 Tage nach Livegang: Monitoring. Reporting täglich prüfen, Autorisationsraten beobachten, Wallet-Platzierung im Checkout gegebenenfalls anpassen.
| Phase | Dauer | Hauptaufgabe |
|---|---|---|
| Auswahl & Konto | 1 bis 7 Tage | Anbieter wählen, API-Zugang einrichten |
| Implementierung | 1 bis 3 Wochen | Checkout, Tokenization oder API anbinden |
| Testphase | 3 bis 7 Tage | Sandbox, 3-D Secure, Rückerstattungen prüfen |
| Monitoring | Erste 30 Tage | Reporting, Autorisationsrate, Optimierung |
Die QA-Checkliste vor dem Livegang sollte immer Sandbox-Transaktionen für jede angebotene Zahlart, einen Webhook-Replay-Test und einen kompletten Reconciliation-Abgleich enthalten. Automatisierungstools wie Zapier verbinden sowohl Stripe als auch PayPal mit CRM- und Buchhaltungssystemen, was den manuellen Abgleich am Monatsende erheblich verkürzt.
Autorenperspektive: Was in der Praxis wirklich zählt
Die meisten KMU überschätzen, wie viel API-Kontrolle sie tatsächlich brauchen. Ein gehosteter Checkout plus Wallet-Option deckt neun von zehn Fällen ab, ohne dass ein Entwickler wochenlang an Edge Cases feilt. Erst wenn Sie einen Marktplatz betreiben, Auszahlungen an mehrere Empfänger splitten müssen oder ein Abonnementmodell mit komplexen Staffelpreisen fahren, wird eine Server-to-Server-Integration zur echten Notwendigkeit. Vorher ist sie meist nur zusätzlicher Aufwand ohne messbaren Vorteil.
Wer keine eigene Entwicklungskapazität hat, sollte ohnehin auf vorgefertigte Bausteine setzen statt eine API-Anbindung von Grund auf zu bauen. Plattformen mit integriertem Shop und Checkout, wie sie Funnel-Tunnel bietet, nehmen genau diesen Teil der Arbeit ab und lassen KMU sich auf Produkt und Marketing konzentrieren statt auf Payment-Infrastruktur.
— Thomas
Funnel-Tunnel: Checkout und Zahlungsanbieter ohne eigenen Entwickler
Es gibt alternative Lösungen zur klassischen API-Bastelei für Unternehmen ohne eigenes Entwicklerteam: Shop, Checkout und Automatisierung laufen in einer Oberfläche zusammen, statt Hosted Checkout, Webhooks und Reconciliation-Tools einzeln zusammenstecken zu müssen.
Manche Plattformen bündeln Website-Erstellung, Funnel-Design, integrierte Shops, Terminbuchung und Automatisierungswerkzeuge an einem Ort, mit vorgefertigten Vorlagen für den schnellen Start. Statt fünf Insellösungen zu verwalten, richten Sie Checkout, Kontaktverwaltung und E-Mail-Automatisierung in einem System ein. Wer sich die technische Integration komplett abnehmen lassen möchte, findet mit dem Done4You-Angebot einen Weg, den Checkout von Grund auf einrichten zu lassen, statt jede Zahlart selbst zu konfigurieren. Wer erst einmal die Funktionen im Detail sehen will, kann die Funktionsseite prüfen. Der direkte nächste Schritt: die All-In-One Software ansehen und die eigene Integration in wenigen Tagen statt Wochen umsetzen.
Quellen
Für API-Details lohnt die Payone-Dokumentation, für Web-App-Connectoren die VR-Payment-Doku, für Marktvergleiche der Forbes-Artikel. Praktische Unterstützung bei der Umsetzung bieten zudem digitale Marketingagenturen.
- PayPal Vs. Stripe (2025 Comparison)
- Stripe vs. PayPal (2026): Developer-First vs Consumer-First Payments
- Payone Developer — Server-to-Server Integration
- VR-Payment — Payment Web Apps
- Zapier — Stripe vs PayPal
FAQ
Was ist der schnellste Weg zur Zahlungsanbieter Integration?
Ein gehosteter Checkout lässt sich meist innerhalb von Tagen einrichten, da die Zahlungsseite komplett vom Anbieter gestellt wird und kein eigener PCI-Aufwand entsteht. Tokenization mit einem eingebetteten Formular dauert etwas länger, bietet dafür mehr Kontrolle über das Branding.
Stripe oder PayPal, was passt besser für einen Onlineshop?
Viele Vergleiche empfehlen eine Kombination: Stripe als Infrastruktur für Abrechnung und Auszahlungen, PayPal zusätzlich als Wallet-Option, um die Checkout-Conversion zu erhöhen. Reine Entweder-Oder-Entscheidungen lohnen sich selten, wenn beide Systeme unterschiedliche Stärken haben.
Wie viel PCI-Aufwand entsteht bei der Integration?
Mit Tokenisierung und gehosteten Zahlungsseiten läuft die Kartendatenverarbeitung komplett beim Zahlungsanbieter, wodurch der PCI-Auditumfang für den Händler deutlich sinkt. Eine eigene Server-to-Server-Anbindung ohne Tokenization erhöht den Compliance-Aufwand spürbar.
Was kostet die Nutzung von Funnel-Tunnel für die Integration?
Die genauen Preise der All-In-One Software sind direkt auf der Funnel-Tunnel-Website einsehbar. Dort finden Sie auch Details zu den enthaltenen Shop- und Checkout-Funktionen.
Brauche ich einen Entwickler für die Zahlungsanbieter Integration?
Für einen gehosteten Checkout oder Client-SDKs braucht es meist keinen eigenen Entwickler, da Anbieter fertige Bausteine liefern. Für eine Server-to-Server-Integration mit individuellen Routing- oder Split-Anforderungen ist Entwicklungserfahrung dagegen fast immer notwendig.